KALIMANTAN TIMUR — PT Indonesia Kendaraan Terminal Tbk (IPCC) mencatat laba bersih Rp177,18 miliar hingga kuartal III-2026, terkoreksi 6,89% secara tahunan. Penurunan terjadi meski trafik kargo konsolidasi perseroan tumbuh 19,57% YoY di tengah tekanan geopolitik dan ketidakpastian perdagangan global.
Pendapatan operasi IPCC pada periode Januari–September 2026 tercatat Rp645,48 miliar, turun 2,24% dibandingkan periode yang sama tahun sebelumnya. Koreksi pendapatan itu menjalar ke laba usaha yang melemah 5,85% secara tahunan menjadi Rp205,64 miliar.
Meski begitu, perseroan masih mempertahankan margin laba bersih (net profit margin/NPM) di level 27,45%. Angka itu menandakan struktur biaya IPCC relatif terjaga di tengah penurunan top line.
Trafik Kargo Konsolidasi Tumbuh 19,57%
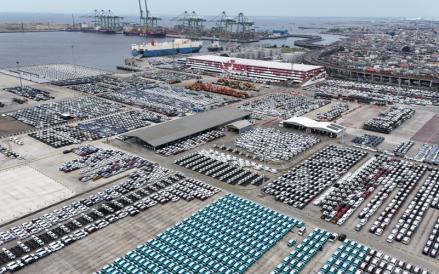
Dari sisi operasional, IPCC membukukan trafik kargo konsolidasi 1.373.926 unit hingga September 2026. Pertumbuhan 19,57% YoY itu terutama ditopang peningkatan aktivitas layanan domestik dan kontribusi jaringan Terminal Satelit.
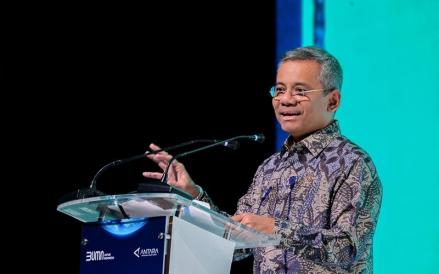
Direktur Utama IPCC Wing Megantoro menyebut pertumbuhan trafik mencerminkan besarnya potensi pasar domestik yang masih dapat dikembangkan. Menurutnya, kondisi itu menjadi momentum bagi perseroan untuk memperkuat jaringan operasional, meningkatkan kualitas layanan, dan menangkap peluang bisnis baru.
"Pertumbuhan trafik operasional mencerminkan besarnya potensi pasar domestik yang masih dapat dikembangkan," kata Wing dalam keterangan resmi perseroan.
Tekanan Global Belum Sepenuhnya Mereda
Kinerja IPCC pada sembilan bulan pertama 2026 bergerak di tengah dinamika geopolitik dan ketidakpastian perdagangan global yang memengaruhi arus kendaraan dan kargo. Faktor eksternal itu membuat pendapatan operasi perseroan belum mampu menandingi capaian periode yang sama tahun lalu.
Sebagai catatan, penurunan pendapatan 2,24% lebih kecil dibanding koreksi laba bersih 6,89%. Artinya, beban usaha dan pos di luar operasi utama memberi tekanan lebih besar terhadap bottom line ketimbang pelemahan penjualan.
Di sisi lain, pertumbuhan trafik konsolidasi hampir 20% menunjukkan volume aktivitas terminal tetap menguat. Perbedaan arah antara volume dan pendapatan ini menjadi sinyal yang perlu dicermati investor, terutama terkait bauran layanan dan tarif yang berlaku.
Apa Artinya bagi Pemegang Saham
Dengan NPM masih di atas 27%, IPCC mempertahankan posisi sebagai operator terminal kendaraan dengan profitabilitas relatif tebal. Namun tren koreksi laba bersih dua digit perlu dipantau pada kuartal IV-2026, periode yang biasanya menentukan capaian setahun penuh.
Bagi pelaku bisnis logistik dan otomotif, pertumbuhan trafik Terminal Satelit menjadi indikator bahwa jalur distribusi domestik masih menjadi penopang utama. Ekspansi jaringan operasional yang disebut manajemen berpotensi menambah kapasitas penanganan kendaraan pada periode berikutnya.
Investor akan menantikan rincian kontribusi tiap segmen layanan dan proyeksi volume hingga akhir tahun. Tanpa percepatan pendapatan, tekanan pada laba bersih IPCC berisiko berlanjut ke laporan keuangan tahunan.